SAT y SADER condicionan la deducción fiscal en la exportación de aguacate a EE. UU.
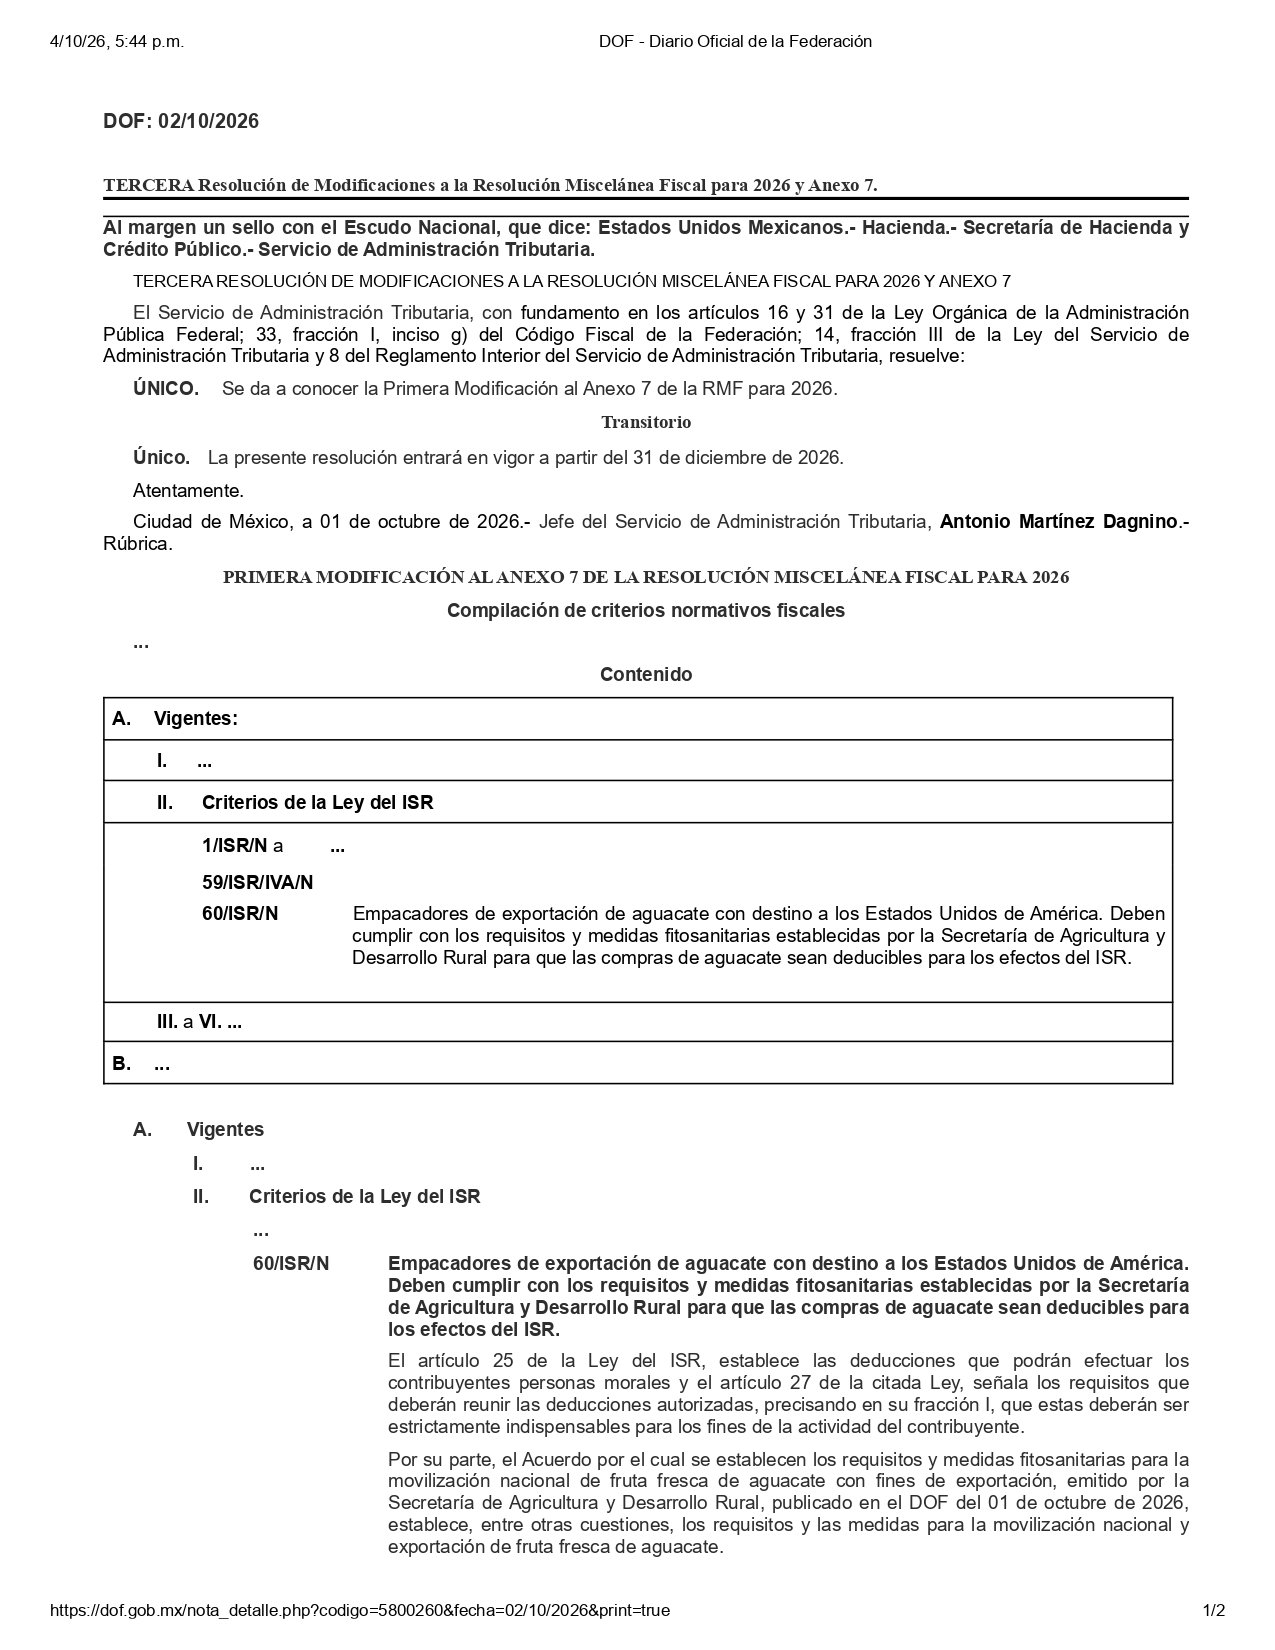
El Servicio de Administración Tributaria (SAT) dio a conocer la Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal (RMF) para 2026 y la Primera Modificación a su Anexo 7, suscrita por el Jefe del SAT, Antonio Martínez Dagnino. La publicación oficial contempla la incorporación del criterio normativo 60/ISR/N, el cual regula directamente el régimen de deducibilidad aplicable a las empacadoras de exportación de aguacate con destino a los Estados Unidos de América.
De acuerdo con la disposición, las adquisiciones de aguacate que efectúen dichas empacadoras solo serán deducibles para el Impuesto sobre la Renta (ISR) cuando se demuestre el estricto cumplimiento de los requisitos y medidas fitosanitarias fijados por la Secretaría de Agricultura y Desarrollo Rural (SADER), conforme al Acuerdo publicado en el Diario Oficial de la Federación el 01 de octubre de 2026.
La autoridad fiscal fundamenta esta medida en los artículos 25 y 27, fracción I, de la Ley del ISR. Para satisfacer el principio de estricta indispensabilidad, se mandata que la fruta provenga obligatoriamente de huertos certificados y que el abastecimiento sea directo. Adicionalmente, se exige que las compras estén respaldadas de forma indispensable por el Comprobante Fiscal Digital por Internet (CFDI) expedido por el titular, poseedor o usufructuario del huerto certificado correspondiente.
Con ello, se limita la deducción en la cadena de suministro a los conceptos que acrediten plena trazabilidad legal y sanitaria. La presente resolución entrará en vigor a partir del 31 de diciembre de 2026.
Conoce más aquí.